
単利の計算方法と複利との違い——貸し借り・預金・遅延損害金の基本
「100万円を年利3%で3年間預けたら利息はいくら?」「遅延損害金はどうやって計算するの?」——こうした場面に使うのが単利の計算です。単利計算ツールに元本・年利・期間を入れると、利息と元利合計がすぐに出ます。この記事では単利の計算式の仕組みから、複利との違い、個人間の貸し借りや遅延損害金への活用方法まで順番に解説します。
単利とは何か
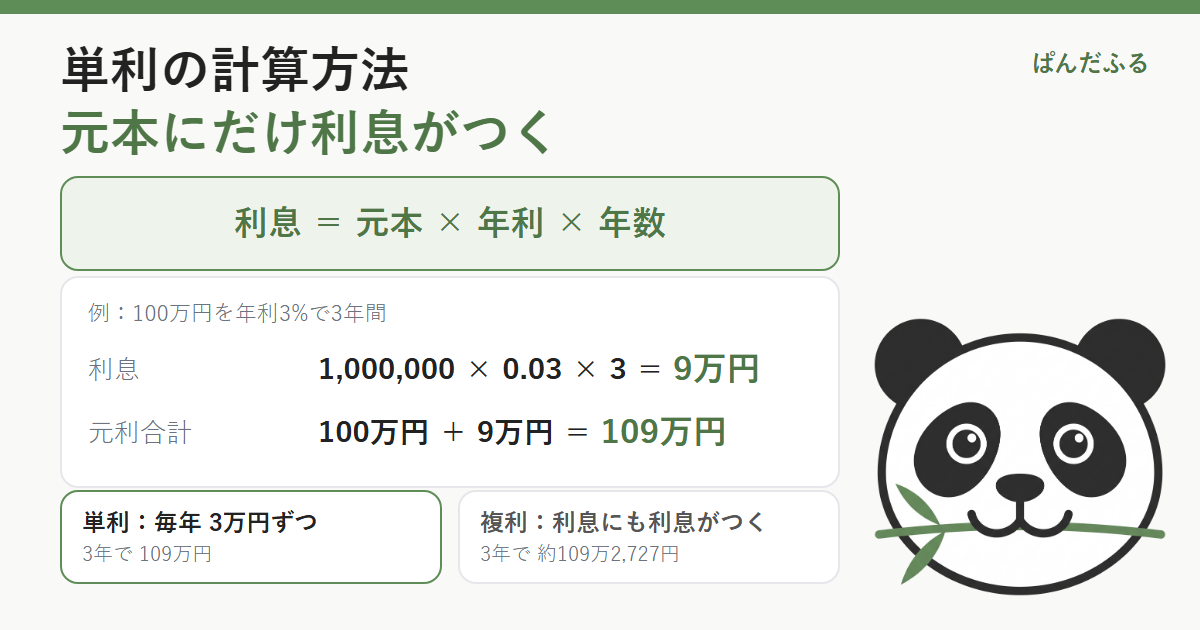
単利とは、最初の元本にのみ利息がつく計算方式です。受け取った利息は元本に加算されないため、期間が伸びても1年あたりの利息の絶対額は変わりません。
「単利」と対になるのが「複利」です。複利では利息が元本に組み入れられ、次の期間はその合計額に利息がつきます。運用期間が長くなるほど複利のほうが有利になりますが、短期間・元本が明確な取引では単利が使われるケースが多くあります。
- 期間が決まっている個人間の貸し借り → 単利が一般的
- 長期の資産運用(積立投資・NISA)→ 複利の恩恵が大きい
- 遅延損害金の法定利率(民法404条)→ 単利で計算
計算式のしくみ
単利の計算に使う式はシンプルです。
- 利息 = 元本 × 年利(小数)× 年数
- 元利合計 = 元本 + 利息
たとえば元本100万円・年利3%・期間3年の場合、利息は 1,000,000 × 0.03 × 3 = 9万円、元利合計は 109万円 です。単利計算ツールなら数値を入力するだけで瞬時に計算できます。
年利ではなく日利で計算したい場合(遅延損害金など)は、年利を365で割って1日あたりの利率を出します。
- 日割り利息 = 元本 × 年利 ÷ 365 × 日数
例:元本50万円・年利3%・延滞30日 → 500,000 × 0.03 ÷ 365 × 30 ≒ 1,233円
単利が使われる主な場面
単利計算が登場する代表的なシーンをまとめます。
| 場面 | 利率の目安 | ポイント |
|---|---|---|
| 個人間の金銭消費貸借 | 当事者合意(利息制限法の上限あり) | 契約書に年利・返済日を明記。利息制限法で元本100万円以上は年15%が上限 |
| 遅延損害金(民法) | 年3%(2020年改正後・3年ごとに見直し) | 支払期日を過ぎた日から日割りで加算。商取引は年6%の場合もある |
| 定期預金の中間利払い | 金融機関による | 満期前に利息だけを受け取る商品は単利計算になることが多い |
| 国債(個人向け)の利払い | 発行時の表面利率 | 半年ごとに利息が支払われるため、再投資しなければ実質単利に近くなる |
複利との差がつく理由と比較
単利と複利では、期間が長くなるほど元利合計に大きな差が出ます。以下は元本100万円・年利5%の場合の比較です。
| 期間 | 単利(元利合計) | 複利(元利合計) | 差額 |
|---|---|---|---|
| 5年 | 125万円 | 約127.6万円 | 約2.6万円 |
| 10年 | 150万円 | 約162.9万円 | 約12.9万円 |
| 20年 | 200万円 | 約265.3万円 | 約65.3万円 |
| 30年 | 250万円 | 約432.2万円 | 約182.2万円 |
短期(5年以内)では差は小さいですが、20年・30年になると複利は元本の4倍を超えるのに対し、単利は2.5倍にとどまります。借入では単利のほうが返済総額が抑えられるため、個人間の貸し借りで単利が選ばれる合理的な理由があります。逆に資産運用では複利の恩恵を最大限に活かす設計が重要です。
個人間の貸し借りで使うときの注意点
個人間で金銭を貸し借りするときに単利計算を使う場合、トラブルを防ぐためにいくつかの点を確認してください。
- 利息制限法の上限を守る:元本が10万円未満は年20%、10〜100万円未満は年18%、100万円以上は年15%を超える利息を定めても無効(超過部分)になります
- 金銭消費貸借契約書を作る:口約束では返済トラブルが起きやすい。貸付日・元本・年利・返済期日・遅延損害金率を明記し、署名・捺印した書面を2通作成します
- 遅延損害金の利率は別途定める:定めがない場合は民法の法定利率(年3%)が適用されます。「支払い遅延時は年〇%」と契約書に書いておくと計算の根拠が明確になります
- 利息には税金がかかる場合がある:個人が受け取る利息は雑所得として確定申告が必要になるケースがあります。金額が大きいときは税理士に相談してください
単利計算ツールで利息と元利合計を事前に確認してから契約書を作成すると、金額の認識ズレを防げます。貸し借りの金額や期間を変えてシミュレーションしてみてください。